Új lehetőségek és eltérő hitelfeltételek a lakáspiacon. Az Otthon Start Program után a Wekerle-program kerül a figyelem középpontjába, amely az ingatlanvásárlás mellett a felújításokhoz is kínálhat támogatást. De mi a különbség a két konstrukció között, és melyiket mire lehet felhasználni? Egy lakásvásárló és egy ingatlanszakértő segítségével jártunk utána.
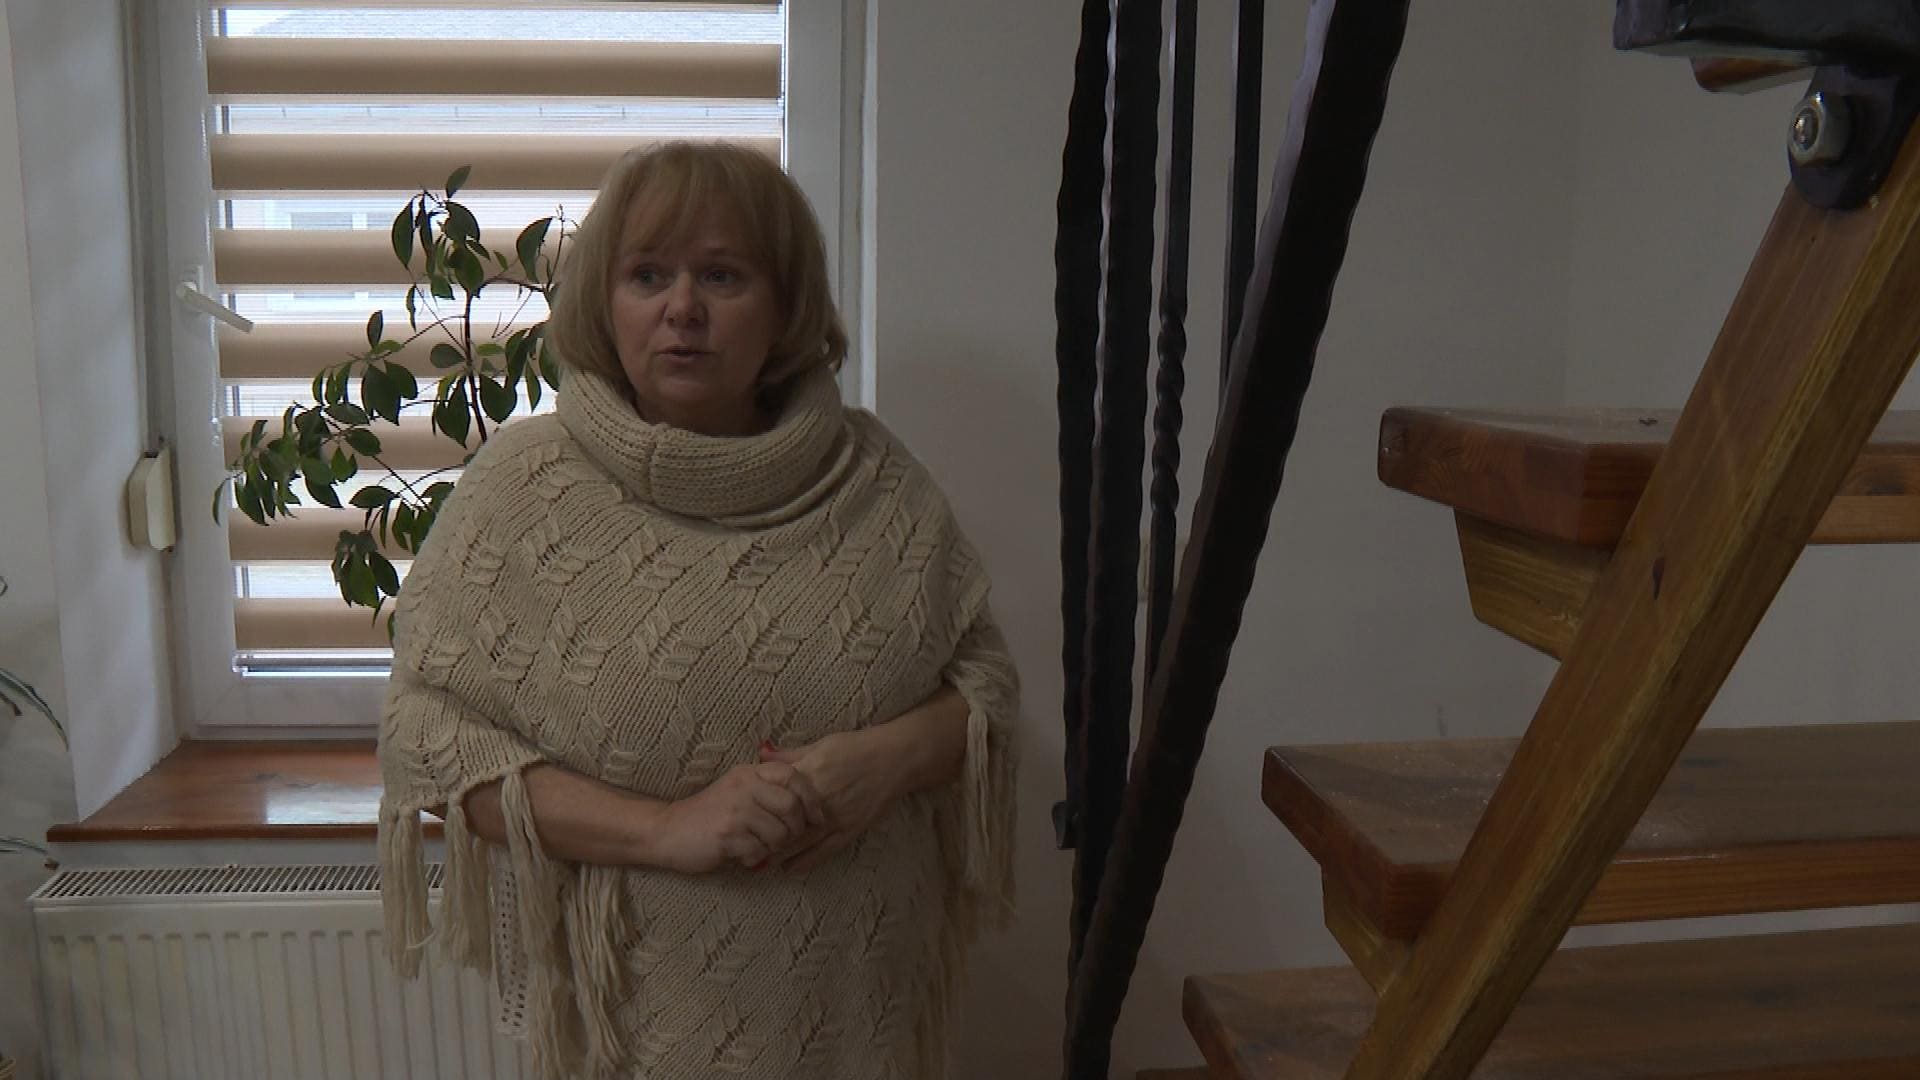
A fix háromszázalékos kamatozású Otthon Start Program sokak számára tette elérhetőbbé az első saját otthon megvásárlását. A konstrukció egyik előnye, hogy a hitelfelvételhez nem volt szükség házasságra vagy gyermekvállalásra. A bajai Prokop Tímea egyedülállóként élt a lehetőséggel.
— Nagyon régóta szerettem volna már ingatlant vásárolni, de mivel egyedülálló vagyok, egy átlagkeresetűnek számítok, a piaci hitelek számomra nem voltak kedvezőek, nem lehetett megfizetni sem kamatilag, sem sehogy. Hallottam az Otthon Startról, nagyon sok ingatlant megnéztem, mire a nekem tetszőt megtaláltam. És amikor megtaláltam, akkor fogadtam egy profi pénzügyi szakértőt, aki ennek az ösvényén egyengetett engem, és megtaláltuk számomra a kedvezőt, és a háromszázalékos hitelkamatával hosszú távon is ezt én így tudtam vállalni
— árulta el Tímea.
”
Az Otthon Start új és használt ingatlan vásárlására is háromszázalékos kamatot biztosított, ami október 28-val teljesen megszűnt. A programot a Wekerle Plusz váltja fel, melynél már különbséget tesznek a két ingatlantípus között: az új építésűeknél három, a használtaknál öt százalékos kamattal számolhatnak az igénylők.
— Az új építésű lakások és családi házak előnye, hogy kulcsrakész állapotban kerülnek a vásárlókhoz, így általában nem igényelnek további felújítást vagy nagyobb beruházást. A használt ingatlanok ezzel szemben jellemzően kedvezőbb áron érhetők el, ugyanakkor sok esetben felújításra is szükség van. A mostani programok mellett tehát a vásárlóknak azt is mérlegelniük kell, hogy egy drágább, új építésű ingatlant választanak 3 százalékos fix hitellel, vagy egy olcsóbb, használt ingatlant, amelyhez az új program 5 százalékos fix kamatozású hitelt kínál, de amelyre még további összeget kell fordítani a felújítás miatt.
— mondta Takács Mityók Mariann, a BajaHome Ingatlan Iroda ingatlanszakértője.
”
Az új program kapcsán nemcsak a lakásvásárlás, hanem a korszerűsítés lehetősége is előtérbe kerül. A tervek szerint a felújítási konstrukció 2027 februárjában indulhat, és akár a vásárlási hitellel együtt is igénybe vehető lehet.
— Az ingatlanvásárlási és a felújítási támogatás jól kiegészítheti egymást. Használt ingatlan esetében a két program akár össze is kapcsolható: a Wekerle Plusz segítségével megvásárolható az ingatlan, a 2027 februárjában induló felújítási program keretében pedig korszerűsíthető az otthon. Így a két támogatás együttesen is igénybe vehető
— hangsúlyozta az ingatlanszakértő.
”
A hitel kiválasztásánál a kamat mellett a havi törlesztőrészlet és az igénylő jövedelme is meghatározó. Az ingatlanszakértő tapasztalatai szerint sokan több tízmillió forintos kötelezettséget is vállalnak.
— A tapasztalataim szerint 25 és 50 millió forint közötti hitelösszeget is vállalnak az igénylők. Természetesen az, hogy ki mekkora hitelt tud felvenni, elsősorban a jövedelmétől függ. A Wekerle-program egyik előnye, hogy egyedülállók számára is elérhető, nem feltétel sem a házasság, sem a gyermekvállalás
— fogalmazott a szakember.
”
Prokop Tímea már beköltözött új otthonába, a felújítás azonban még tart. Ezért a Wekerle-program további lehetőségei is érdekelhetik.
— Igen, mi már egy kicsit be vagyunk költözve, még nem száz százalékig, folynak a felújítások az emeleten, még lent is van mit tenni-venni, fűtéskorszerűsítés, egyebek, de valamennyit minden ingatlanra költeni kell
— mondta a bajai nő.
”
Az ingatlanvásárlásnál azonban nemcsak a vételárat és a hitelkamatot kell figyelembe venni. Egy használt ház esetében a későbbi felújítás akár jelentős többletköltséget is jelenthet.
— Sok esetben egy ingatlan első látásra nagyon szépnek és megnyerőnek tűnik, ám alaposabban körbejárva olyan problémák is előkerülhetnek, mint például a vizesedés. Ilyenkor már felmerül a kérdés, hogy az esztétikus külső mögött milyen műszaki, illetve szerkezeti állapot húzódik meg. Volt már több olyan ingatlannal is dolgunk, amely kívülről kifejezetten szép volt, ám később kiderült, hogy vizesedik, vagy szerkezeti problémákkal küzd
— tette hozzá az ingatlanszakértő.
”
A Wekerle-programban már az ingatlan típusa is befolyásolja a kamatot. A megfelelő döntéshez azonban nemcsak a hitelfeltételeket, hanem az ingatlan állapotát és a hosszú távon vállalható költségeket is érdemes mérlegelni.